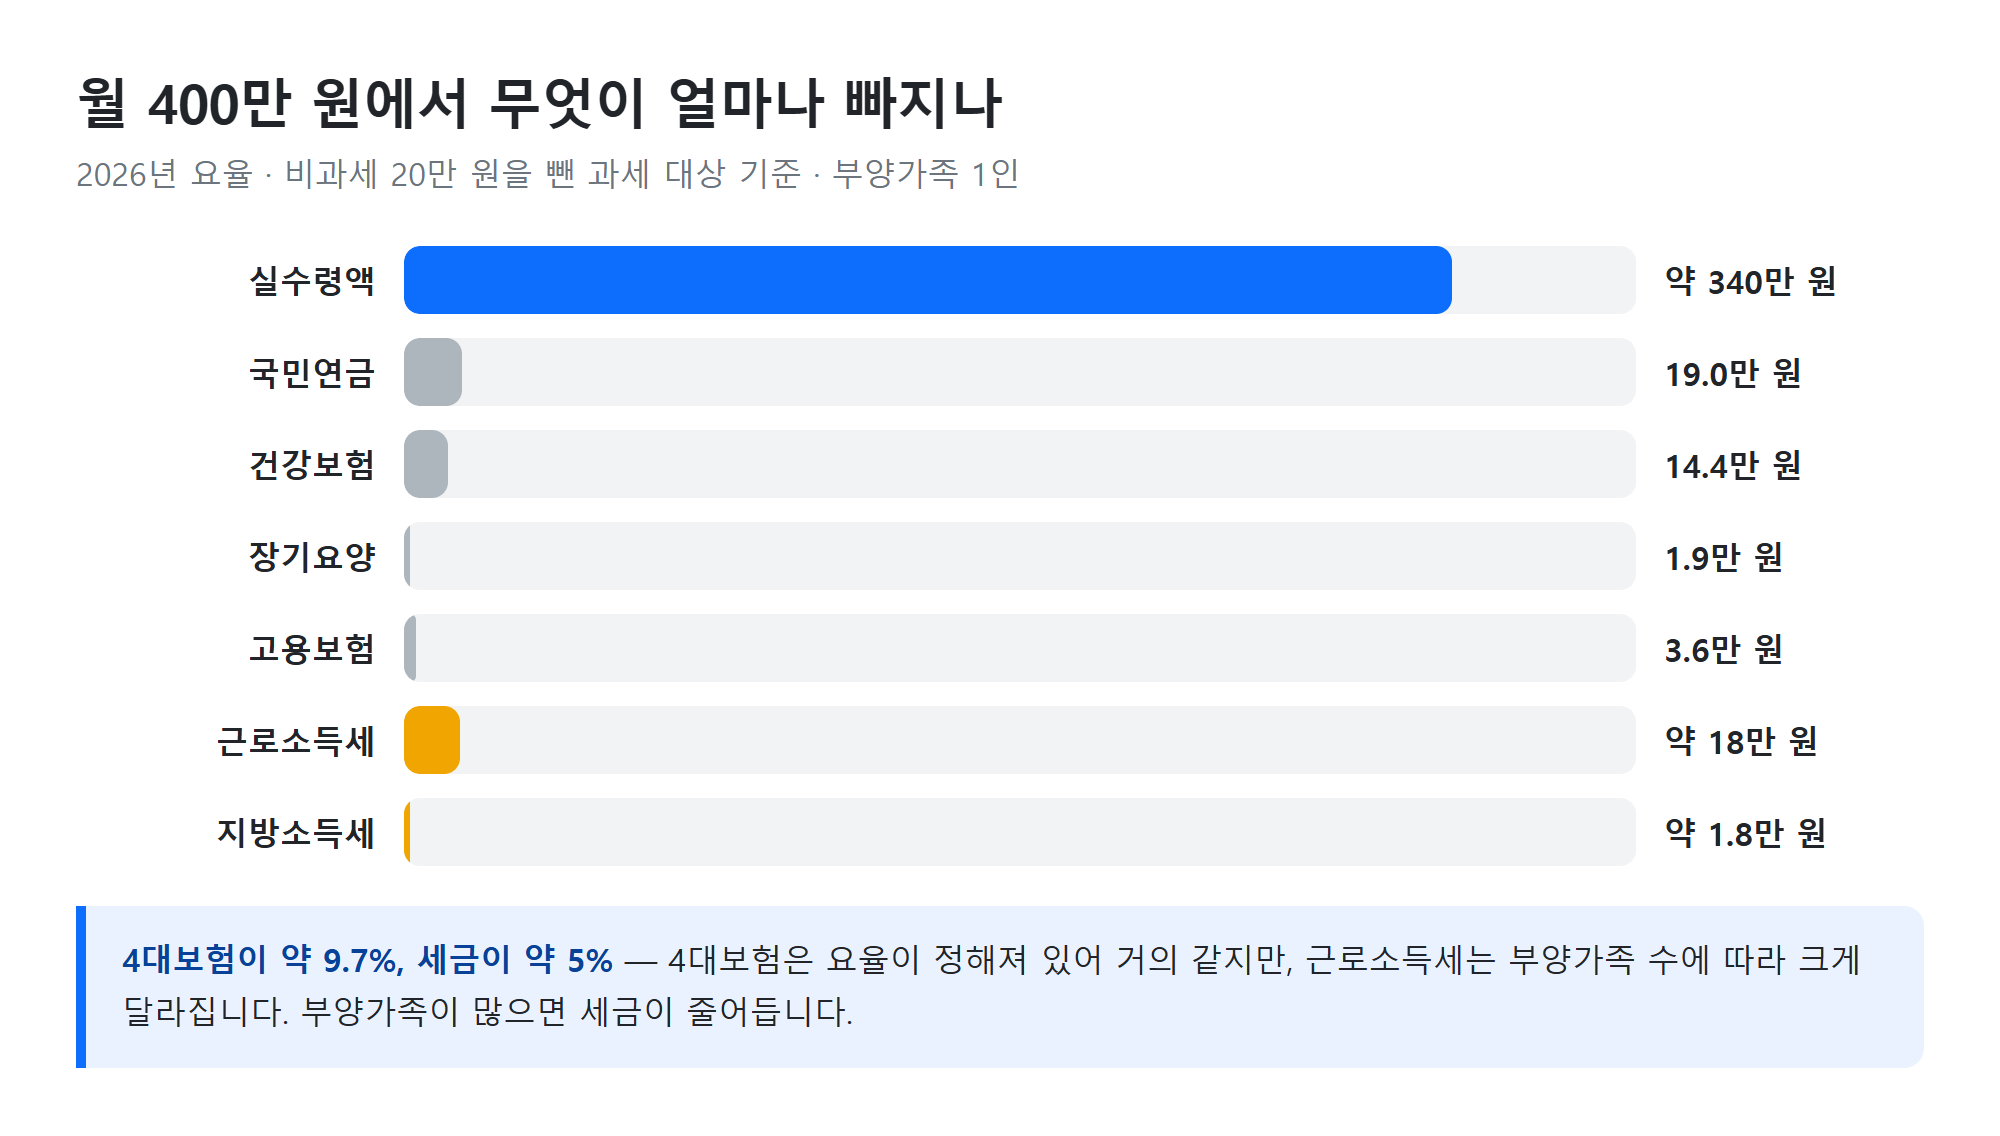
연봉 4,800만 원이면 월 400만 원일 것 같은데 통장에는 340만 원쯤 들어옵니다. 사라진 60만 원은 4대보험과 세금으로 나뉘어 빠져나간 것인데, 빠지는 순서와 기준 금액이 정해져 있어 한 번 알아 두면 명세서를 읽을 수 있습니다.
4대보험은 각각 무엇을 보장하나
| 보험 | 근로자 부담 요율 | 무엇을 위한 돈인가 |
|---|---|---|
| 국민연금 | 4.75% | 노후 연금 |
| 건강보험 | 3.595% | 병원 진료비 |
| 장기요양보험 | 건강보험료의 13.14% | 노년 요양 서비스 |
| 고용보험 | 0.9% | 실업급여·직업훈련 |
합치면 세전 급여의 약 9.72%입니다. 국민연금과 건강보험은 회사가 같은 금액을 한 번 더 내므로, 실제 요율은 각각 9.5%와 7.19%이고 근로자는 그 절반을 부담합니다. 여기에 근로소득세와 지방소득세(소득세의 10%)가 더해집니다.
기준이 되는 금액은 「과세 대상」입니다
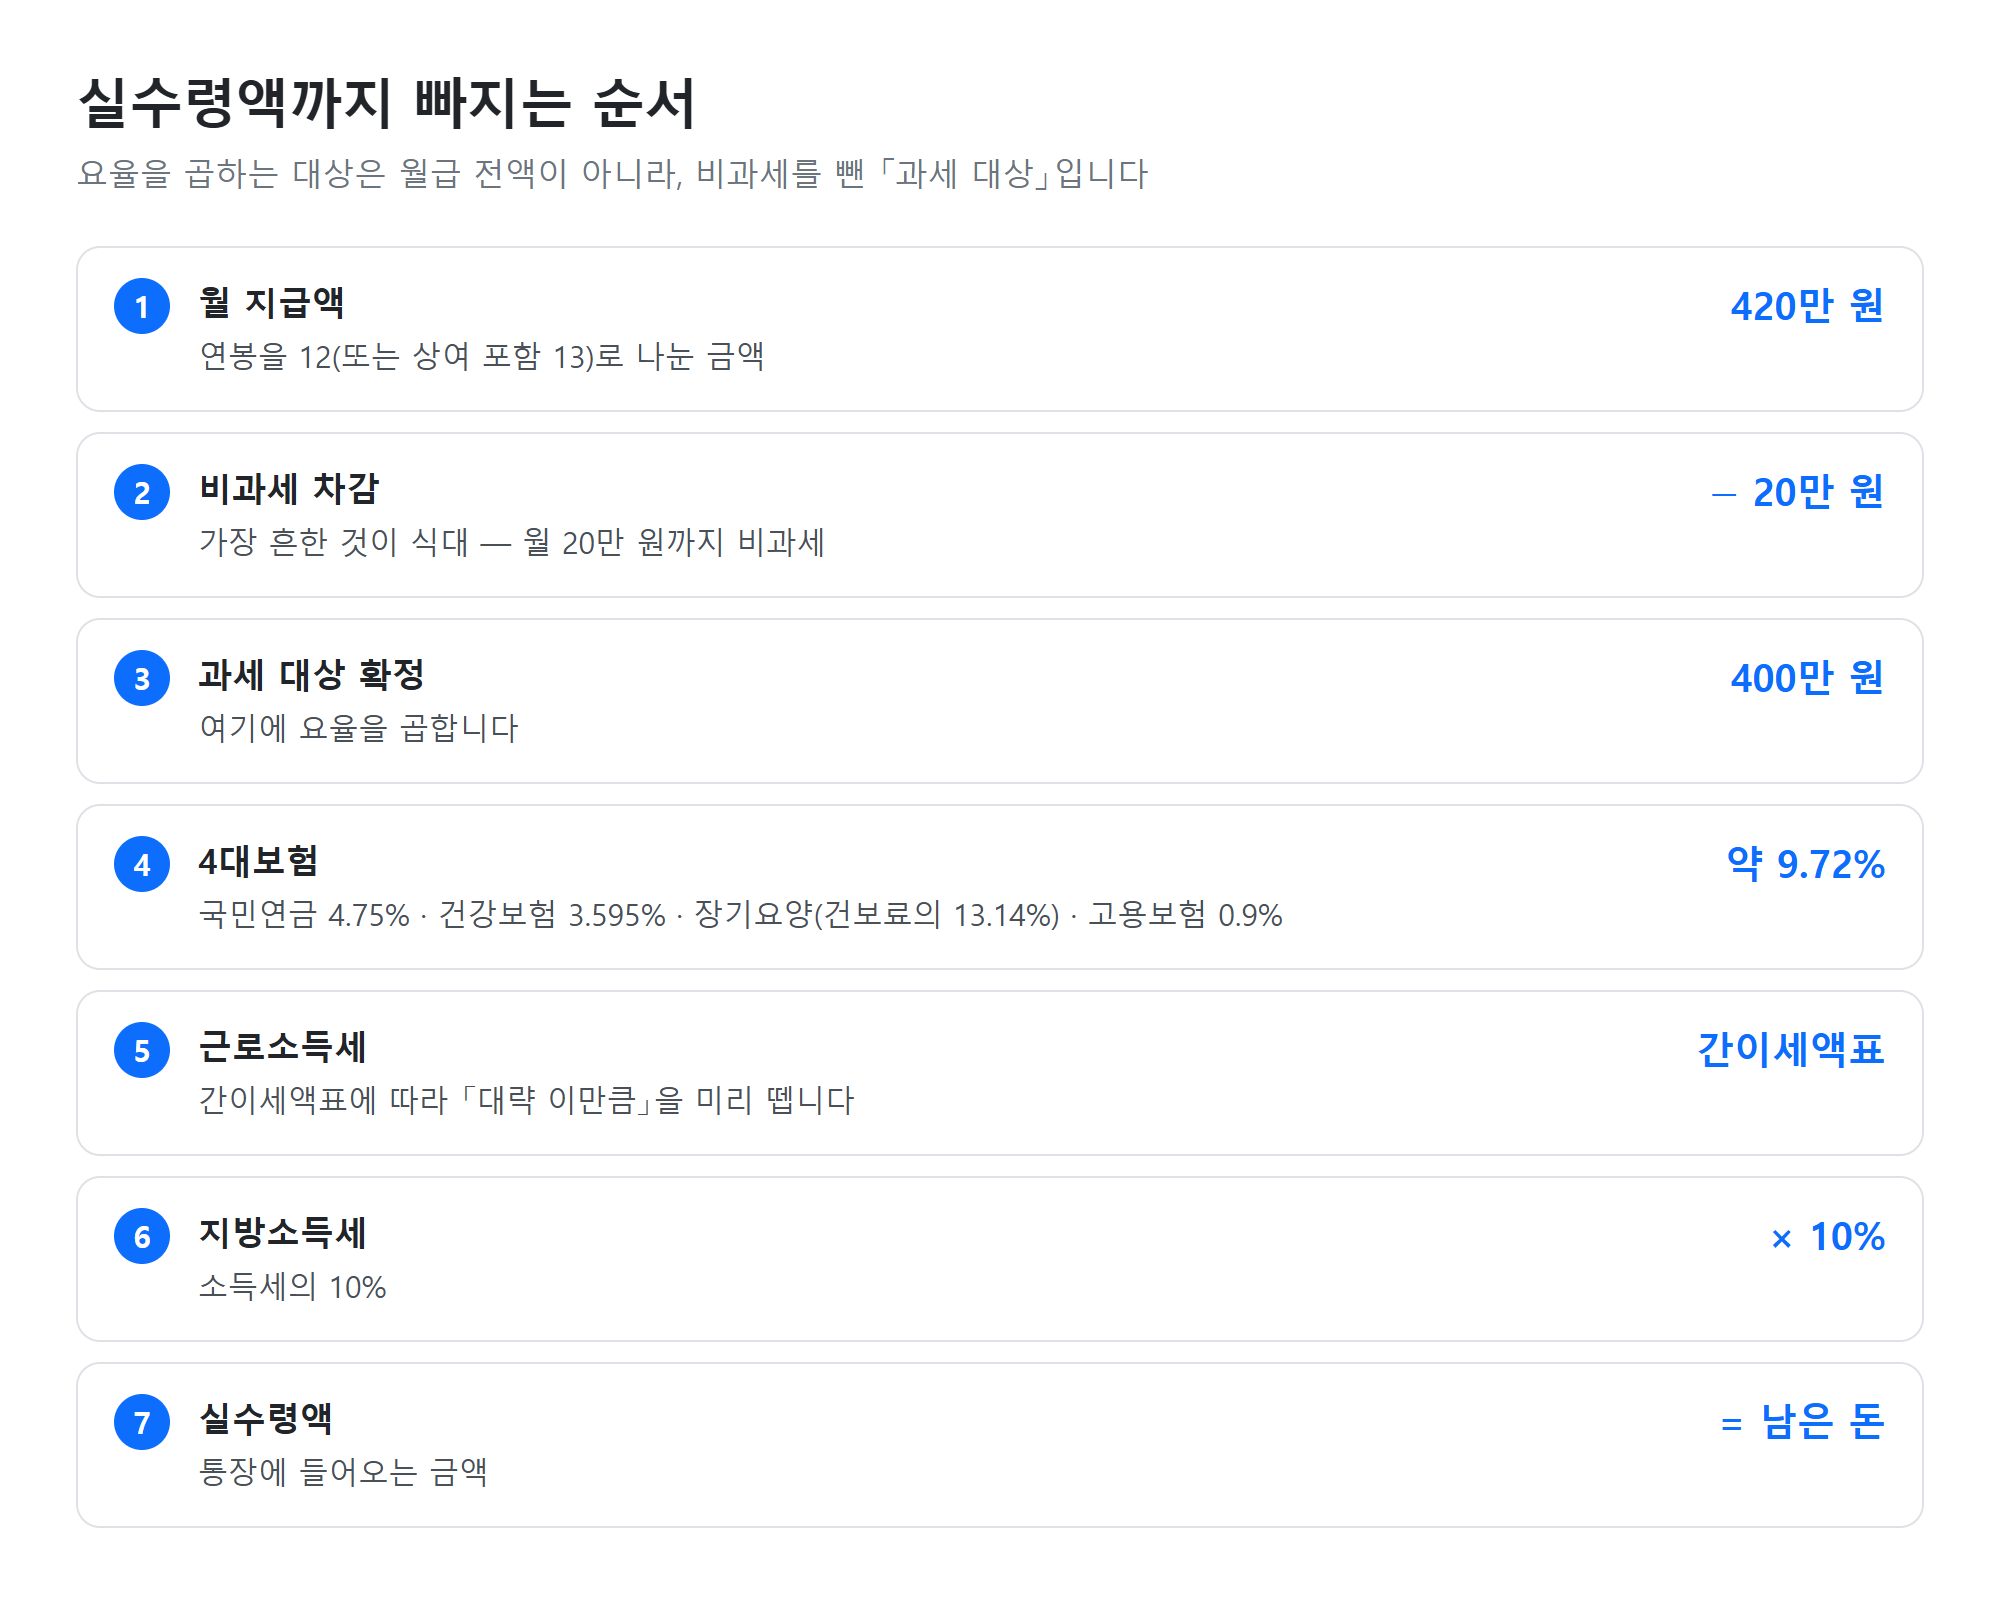
요율을 곱하는 대상은 월급 전액이 아닙니다. 비과세 금액을 먼저 뺀 나머지입니다. 가장 흔한 것이 식대로, 월 20만 원까지 비과세입니다.
월 지급액 420만 원
 − 비과세 식대 20만 원
 = 과세 대상 400만 원   ← 여기에 요율을 곱한다
같은 연봉이라도 식대가 급여에 포함돼 있는지, 별도 비과세로 잡혀 있는지에 따라 실수령액이 달라지는 이유입니다. 비과세 20만 원이 잡혀 있으면 보험료와 세금이 그만큼의 약 12%씩 줄어듭니다.
한 가지 더 갈리는 지점이 있습니다. 연봉에 퇴직금이 포함된 계약이라면 12가 아니라 13으로 나누어 월 지급액을 구합니다. 같은 「연봉 4,800만 원」이라도 12로 나누면 400만 원, 13으로 나누면 약 369만 원이라 월 실수령이 30만 원 가까이 차이 납니다. 계약서에 「퇴직금 포함」이 적혀 있는지 먼저 확인해야 하는 이유입니다.
국민연금에는 천장이 있습니다
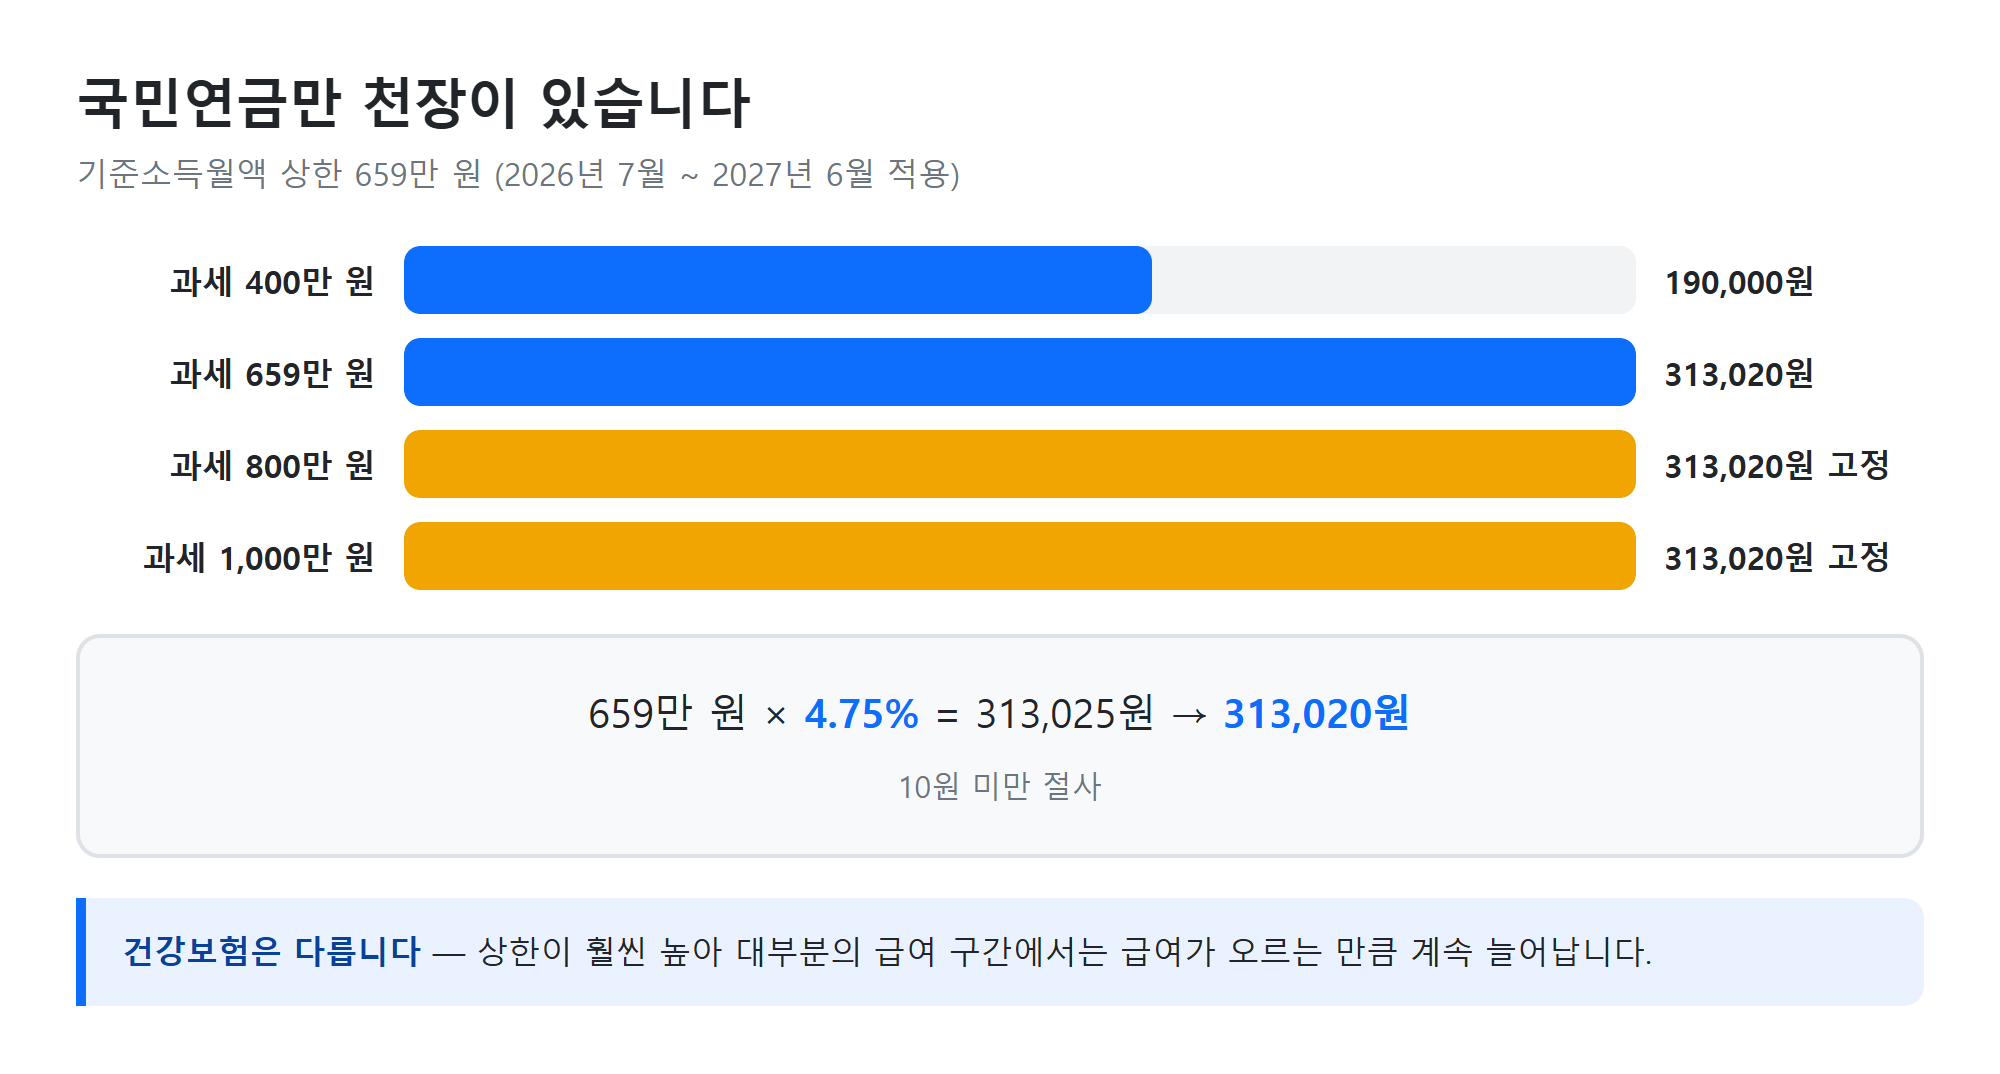
4대보험 중 국민연금만 기준 금액에 상한과 하한이 있습니다. 2026년 7월부터 2027년 6월까지 적용되는 기준소득월액은 상한 659만 원, 하한 41만 원입니다.
월 과세 대상이 800만 원이어도 국민연금은 659만 원을 기준으로 계산합니다.
659만 원 × 4.75% = 313,025원 → 313,020원 (10원 미만 절사)즉 월 과세 대상이 659만 원을 넘는 순간부터 국민연금 보험료는 더 오르지 않고 고정됩니다. 고소득자의 공제율이 급여가 오를수록 조금씩 낮아 보이는 이유 중 하나가 이것입니다. 건강보험은 상한이 훨씬 높아 대부분의 급여 구간에서는 계속 비례해 늘어납니다.
매달 떼는 소득세는 확정된 세금이 아닙니다
4대보험료는 요율이 정해져 있어 계산이 명확합니다. 그런데 근로소득세는 국세청의 근로소득 간이세액표에 따라 「월급이 얼마고 부양가족이 몇 명이면 대략 이만큼」을 떼어 갑니다.
이름에 「간이」가 붙은 이유가 있습니다. 세금은 1년 소득 전체와 실제 지출(의료비·교육비·보험료·기부금 등)을 모아 놓고 계산해야 정확한데, 매달 급여를 줄 때마다 그걸 할 수는 없습니다. 그래서 평균적인 가정으로 미리 떼어 두고, 연말에 실제 금액과 맞춰 봅니다.
이 「맞춰 보는 절차」가 연말정산입니다. 미리 떼어 둔 금액이 실제 세금보다 많았으면 돌려받고, 적었으면 더 냅니다. 환급금이 생기는 것은 나라가 상을 주는 것이 아니라, 과하게 걷은 돈을 되돌려 주는 것입니다.
명세서와 몇천 원 차이가 나는 이유
계산 결과와 실제 명세서 사이에 보통 몇백 원에서 몇천 원 차이가 납니다. 원인은 대개 다음 중 하나입니다.
- 절사 단위 — 보험료는 10원 미만을 버리는데, 버리는 시점이 회사 급여 프로그램과 다를 수 있습니다
- 간이세액표를 표로 쓰는지 식으로 쓰는지 — 구간별 표를 수식으로 근사하면 구간 경계에서 어긋납니다
- 비과세 항목의 구성 — 식대 외에 자가운전보조금, 육아수당 등이 있으면 과세 대상이 더 줄어듭니다
- 상여금이 있는 달 — 그 달만 보험료와 세금이 크게 뜁니다
그래서 계산 결과는 「이 정도 범위」를 확인하는 용도로 보는 편이 맞습니다. 정확한 금액은 회사 명세서가 기준이고, 이 값은 참고용 추정치입니다.
퇴직금은 계산 방식이 다릅니다
퇴직금은 연봉이 아니라 마지막 3개월 평균임금으로 계산합니다. 1년 이상 근무해야 발생합니다.
퇴직금 = 1일 평균임금 × 30일 × (재직일수 ÷ 365)1일 평균임금은 마지막 3개월 급여 총액을 그 기간의 일수(대략 91일)로 나눈 값입니다. 여기에 연간 상여금과 연차수당의 3개월분(× 3/12)을 더해 넣습니다.
주의할 점은 「마지막 3개월」이라는 부분입니다. 퇴직 직전 몇 달 동안 야근이 많아 급여가 높았다면 퇴직금도 그만큼 올라가고, 반대로 무급휴직이나 단축근무가 있었다면 평균임금이 내려가 퇴직금이 줄어듭니다. 재직 기간 전체의 평균이 아닙니다.
재직일수는 달이 아니라 날짜로 셉니다. 3년 하고 20일을 근무했다면 1,115일이고, 여기에 365를 나눈 3.05를 곱합니다. 1년에서 하루만 모자라도 법정 퇴직금 대상에서 빠지므로, 퇴사 날짜를 정할 때 365일을 넘겼는지는 확인해 볼 만합니다.