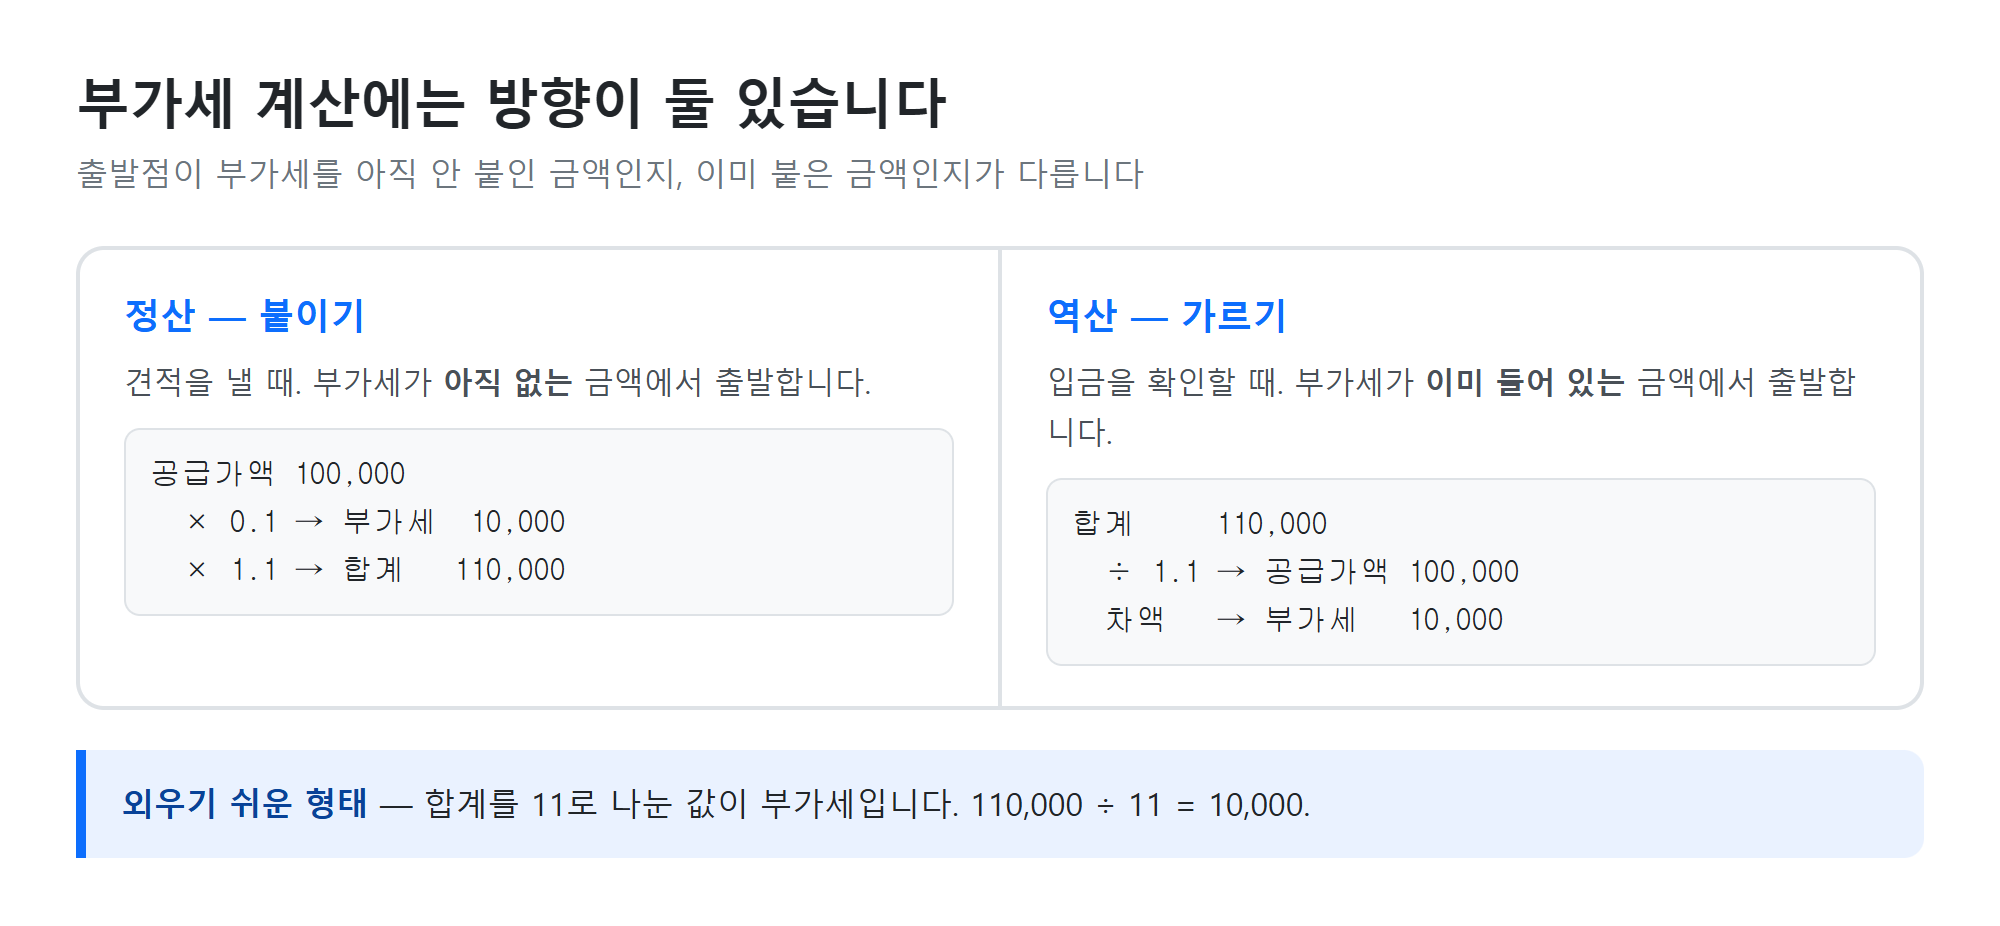
부가세가 헷갈리는 이유는 대개 방향이 두 개라서입니다. 견적을 낼 때는 「이 금액에 부가세를 붙이면 얼마인가」를, 입금을 확인할 때는 「들어온 돈 안에 부가세가 얼마 들어 있나」를 구합니다. 같은 10%를 쓰는데 계산이 달라집니다.
두 방향
정산(붙이기)   공급가액 → 부가세 = 공급가액 × 0.1
                        합계   = 공급가액 × 1.1

역산(가르기)   합계     → 공급가액 = 합계 ÷ 1.1
                        부가세   = 합계 − 공급가액
정산은 부가세가 아직 없는 금액에서, 역산은 부가세가 이미 들어 있는 금액에서 출발합니다. 이 차이를 놓치는 순간 틀립니다.
용어도 함께 갈라 두면 편합니다. 공급가액은 부가세를 뺀 물건·용역 자체의 값이고, 매출 규모를 말할 때 쓰는 금액입니다. 여기에 세액을 더한 것이 공급대가로, 거래처가 실제로 입금하는 금액입니다. 견적서에 적힌 숫자가 둘 중 어느 쪽인지 서로 다르게 알고 있으면 10%만큼 어긋납니다.
합계에 0.1을 곱하면 안 되는 이유
가장 흔한 실수입니다. 110,000원이 입금됐을 때 0.1을 곱하면 11,000원이 나오지만 실제 부가세는 10,000원입니다.
110,000원은 이미 100,000의 110%입니다. 여기에 0.1을 곱하면 「110%의 10%」를 구하는 셈이 되어 11%가 나옵니다. 부가세는 원래 금액(100%)의 10%여야 하므로, 먼저 1.1로 나눠 100% 자리를 찾아야 합니다.
| 입금액 | ÷ 1.1 (공급가액) | 부가세 | 잘못된 계산(× 0.1) |
|---|---|---|---|
| 110,000 | 100,000 | 10,000 | 11,000 |
| 550,000 | 500,000 | 50,000 | 55,000 |
| 3,300,000 | 3,000,000 | 300,000 | 330,000 |
기억하기 쉬운 형태는 「합계를 11로 나눈 값이 부가세」입니다. 110,000 ÷ 11 = 10,000 이 곧바로 나옵니다.
1원 차이는 어디서 생기나
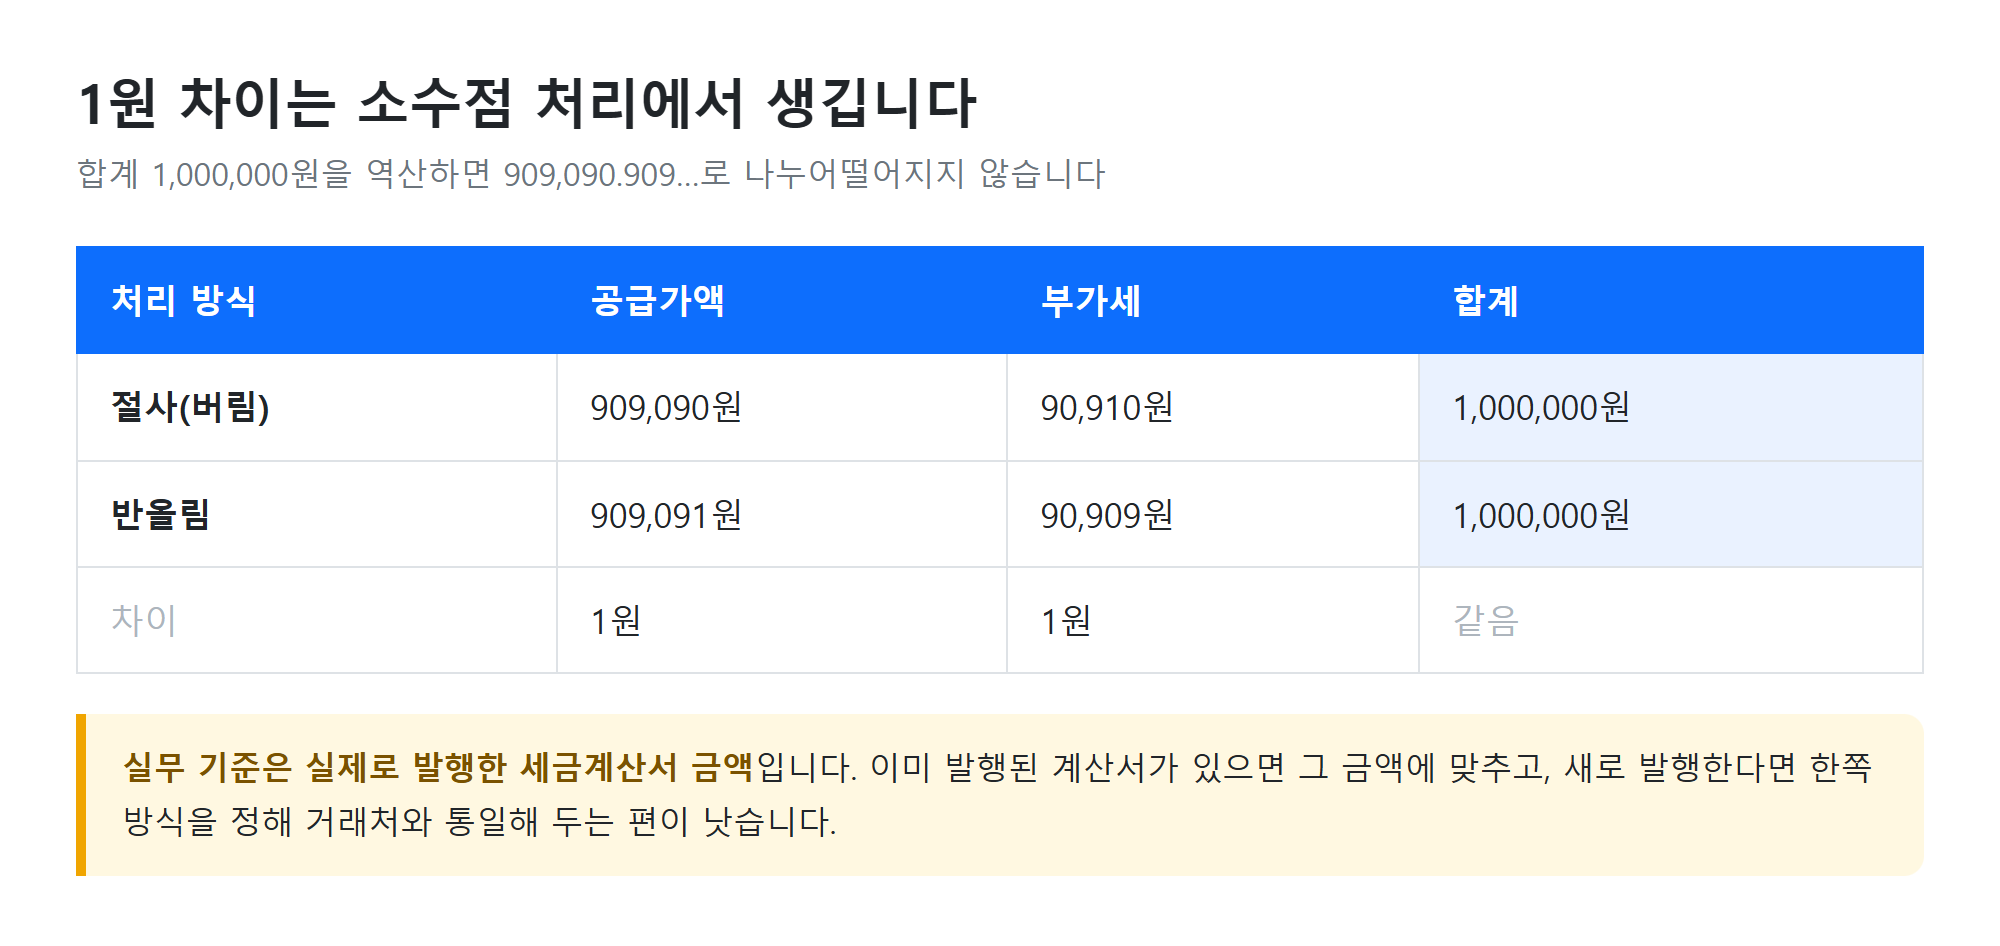
부가세가 딱 나누어떨어지지 않는 경우가 대부분입니다. 그때 소수점을 어떻게 처리하느냐로 1원씩 어긋납니다. 합계 1,000,000원을 역산해 보면 1,000,000 ÷ 1.1 = 909,090.909… 입니다.
- 절사(버림) — 공급가액 909,090원, 부가세 90,910원
- 반올림 — 공급가액 909,091원, 부가세 90,909원
두 방식 모두 합계는 1,000,000원으로 맞지만 공급가액과 세액이 1원씩 다릅니다. 회계 프로그램마다 기본 설정이 달라 계산기 결과와 세금계산서 금액이 어긋나는 일이 여기서 생깁니다.
실무에서는 실제로 발행한 세금계산서 금액이 기준입니다. 새로 발행한다면 한쪽 방식을 정해 거래처와 통일해 두는 편이 낫습니다. 건별 1원이 쌓이면 연말 대조가 까다로워집니다.
영세율과 면세는 다른 말입니다
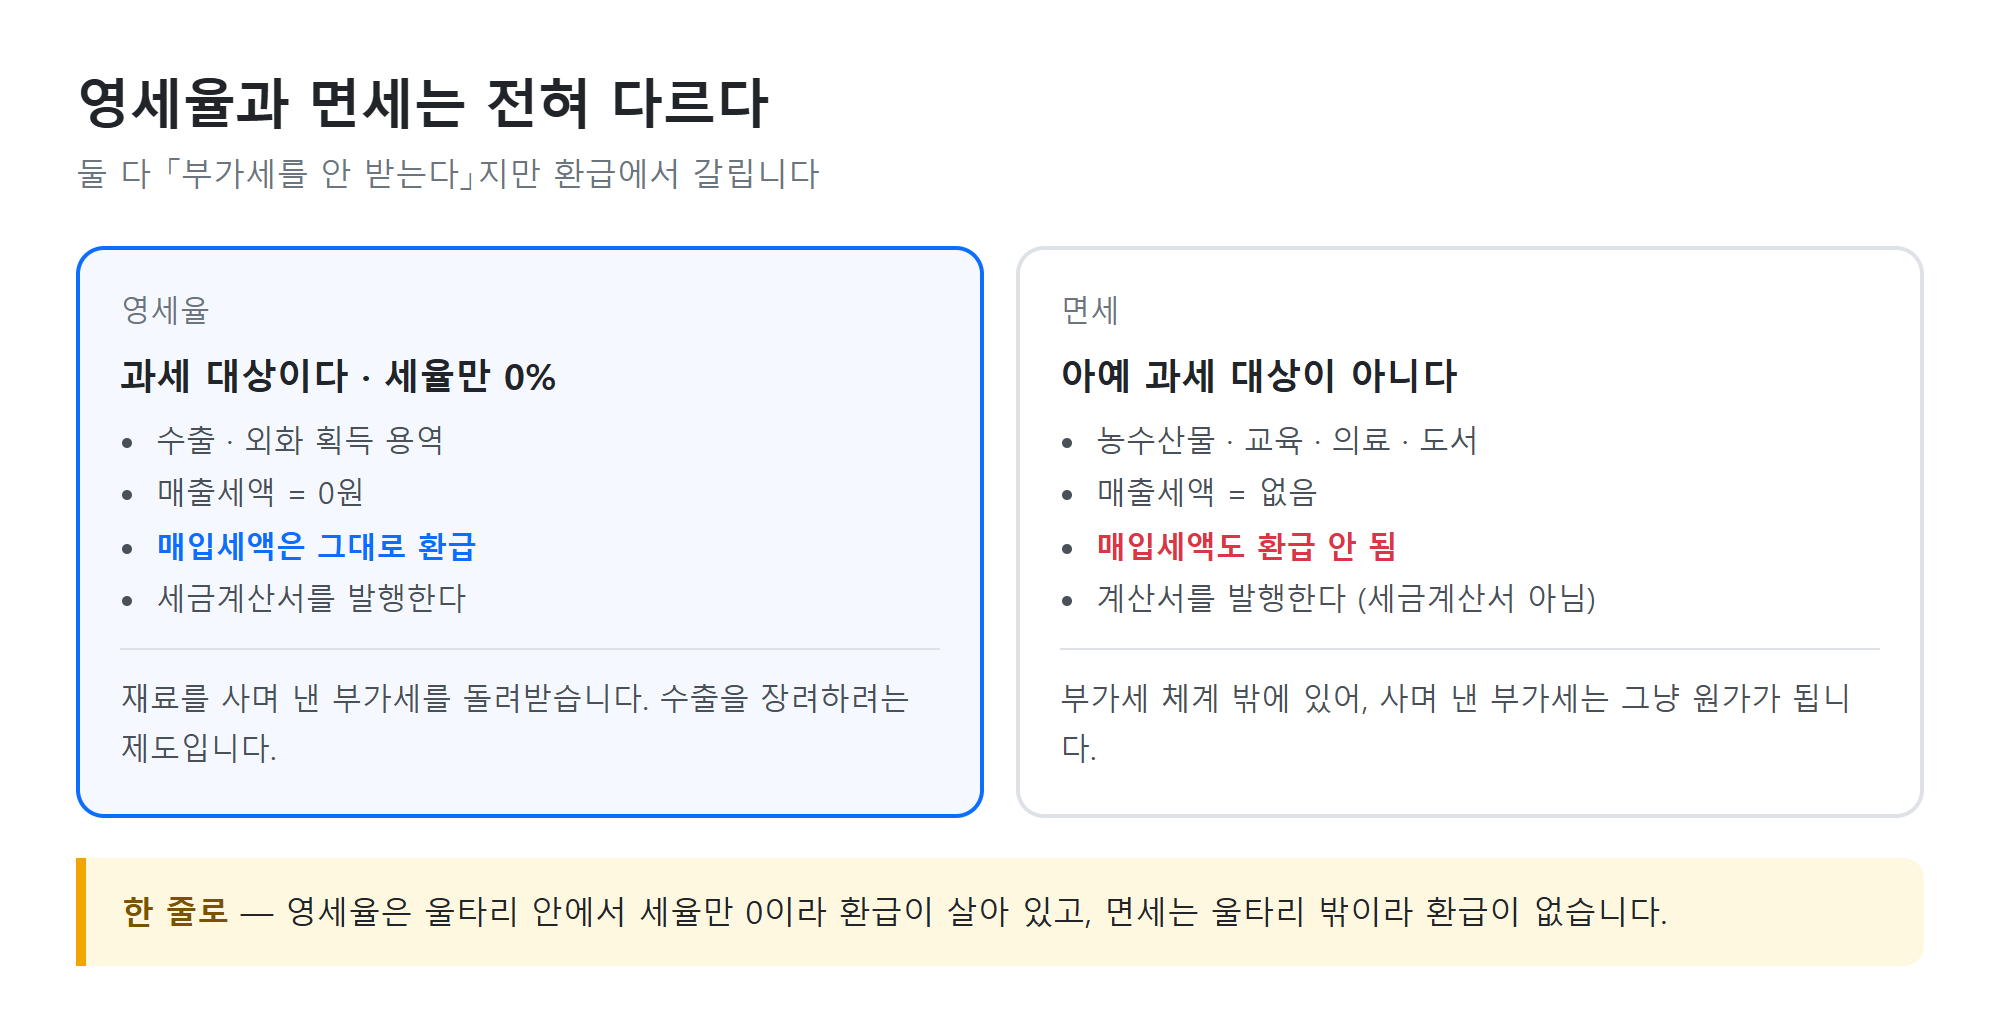
둘 다 「부가세를 안 낸다」로 들리지만 성격이 전혀 다릅니다.
| 영세율 | 면세 | |
|---|---|---|
| 성격 | 세율이 0%인 과세 거래 | 과세 대상에서 제외 |
| 예 | 수출, 국외 제공 용역 | 미가공 농·축·수산물, 도서, 의료·교육 |
| 발행 서류 | 세금계산서(세액 0) | 계산서 |
| 매입세액 공제 | 받을 수 있음 | 받을 수 없음 |
차이가 실제로 나타나는 곳은 마지막 줄입니다. 수출업체는 매출 부가세가 0인데 원재료를 살 때 낸 부가세는 돌려받으므로 신고할 때마다 환급이 나옵니다. 반면 면세사업자는 부가세 체계 밖에 있어서 매입할 때 낸 부가세를 비용으로 삼킵니다.
면세 품목과 과세 품목이 한 거래에 섞여 있으면, 과세분만 따로 떼어 10%를 계산해야 합니다.
간이과세자는 계산 자체가 다릅니다
간이과세자는 매출액에 10%를 그대로 곱해 내지 않습니다. 업종별 부가가치율을 한 번 더 곱합니다.
납부세액 = 매출액(공급대가) × 업종별 부가가치율 × 10%부가가치율은 업종에 따라 15%에서 40% 정도로 나뉘고, 소매·음식점업은 낮고 임대·서비스업은 높게 잡혀 있습니다. 부가가치율 20% 업종이라면 매출 1,000만 원의 납부세액은 20만 원 수준으로, 일반과세 기준보다 훨씬 적습니다.
그래서 간이과세자에게는 위 계산이 「금액을 나누는 용도」로만 의미가 있고, 실제 납부액은 업종 코드를 확인한 뒤 따로 봐야 합니다. 어느 쪽이든 여기서 나온 값은 참고용 추정치이고, 신고 금액은 홈택스나 세무대리인 쪽이 기준입니다.
세금계산서는 언제 발행하나
일반과세자는 재화·용역을 공급하면 원칙적으로 세금계산서를 발행해야 합니다. 시기는 공급 시점이 원칙이지만 한 달분을 묶어 다음 달 10일까지 발행하는 방법도 허용됩니다. 법인과 직전 연도 공급가액이 일정 규모를 넘는 개인사업자는 전자세금계산서 의무 대상입니다.
거래 상대가 매입세액 공제를 받으려면 세금계산서가 있어야 하므로, 계약 전에 서로의 과세 유형을 확인해 두면 뒤늦은 실랑이를 줄일 수 있습니다. 그리고 견적서에는 「부가세 별도」 또는 「부가세 포함」을 반드시 적어 두는 편이 좋습니다. 아무 언급이 없으면 그 금액을 부가세 포함 공급대가로 보는 것이 일반적인 해석이어서, 나중에 10%를 더 못 받는 일이 생깁니다.